Przy zakupie auta używanego samo potwierdzenie, kto widnieje w dowodzie rejestracyjnym, nie zamyka tematu. Samochód może być powiązany z niespłaconym finansowaniem, zastawem albo egzekucją, a wtedy nowy nabywca wchodzi w transakcję z realnym ryzykiem sporu. To dotyczy zarówno aut prywatnych, jak i pojazdów sprzedawanych przez firmy, komisy czy podmioty po leasingu.
W praktyce problem nie zawsze jest widoczny na pierwszy rzut oka. Sprzedający pokazuje komplet kluczyków, polisę i dowód rejestracyjny, ale kluczowe znaczenie mają dane o pochodzeniu auta, sposobie finansowania i dokumenty potwierdzające brak zabezpieczeń. Tu właśnie pojawia się różnica między zwykłym długiem właściciela a obciążeniem, które dotyczy konkretnego pojazdu.
Znaczenie zadłużenia samochodu w obrocie wtórnym
Nie każde zadłużenie sprzedawcy oznacza, że samochód jest obciążony. Właściciel może mieć zaległości kredytowe, podatkowe czy prywatne, a auto formalnie pozostaje wolne od praw osób trzecich. Inaczej wygląda sytuacja wtedy, gdy pojazd został kupiony na kredyt samochodowy, objęty leasingiem, przewłaszczony na zabezpieczenie albo wpisany do rejestru zastawów. W takim układzie wierzyciel ma interes prawny związany z konkretnym autem.
To rozróżnienie ma podstawowe znaczenie. Dług właściciela i obciążenie pojazdu to nie jest to samo. Samochód może też pozostawać przedmiotem zabezpieczenia mimo zmiany użytkownika, a czasem nawet mimo zawarcia umowy sprzedaży. Na rynku wtórnym takie sprawy wracają regularnie. Najczęściej wtedy, gdy auto było finansowane, a dokumentacja spłaty jest niepełna albo w ogóle jej nie ma.
Kredyt, leasing, zastaw, przewłaszczenie czy egzekucja to pojęcia, które w ogłoszeniach prawie nie występują, ale w dokumentach już tak. Leasing oznacza, że korzystający nie jest właścicielem pojazdu do momentu wykupu. Przewłaszczenie na zabezpieczenie daje finansującemu silną pozycję do czasu spłaty zobowiązania. Zastaw rejestrowy może być ujawniony formalnie. Egzekucja komornicza wiąże się z ryzykiem zajęcia mienia dłużnika.
Samo przeniesienie własności nie zawsze kończy problem. Jeśli sprzedający nie miał pełnego prawa do rozporządzania autem albo zataił istniejące obciążenie, nabywca może zostać wciągnięty w spór z bankiem, leasingodawcą lub innym wierzycielem. I to już nie jest detal formalny. To potrafi zablokować dalszą sprzedaż samochodu.
Formy obciążeń finansowych i prawnych dotyczących pojazdu
Najczęściej chodzi o finansowanie zakupu. Kredyt samochodowy albo pożyczka zabezpieczona pojazdem oznaczają, że auto stanowi element zabezpieczenia spłaty. Jeżeli zobowiązanie nie zostało uregulowane, wierzyciel może dochodzić swoich praw także po sprzedaży samochodu. W obrocie wtórnym szczególnie problematyczne są transakcje, w których sprzedający twierdzi, że „kredyt już dawno spłacony”, ale nie pokazuje żadnego potwierdzenia zwolnienia zabezpieczenia.
Drugi częsty przypadek to leasing. Tu sprawa bywa jeszcze prostsza: dopóki nie doszło do wykupu i przeniesienia własności, leasingobiorca nie sprzedaje własnego auta. Jeżeli mimo to dochodzi do transakcji, nabywca kupuje pojazd obciążony bardzo konkretnym ryzykiem. Na rynku używanych samochodów takie przypadki nie są masowe, ale stale się pojawiają, szczególnie przy autach dostawczych i droższych modelach osobowych.
Osobną kategorią jest zastaw rejestrowy i inne zabezpieczenia ujawniane w rejestrach. Tego nie widać po lakierze ani po stanie wnętrza. Da się to ustalić wyłącznie przez weryfikację danych identyfikacyjnych pojazdu i dokumentów sprzedawcy. Jeżeli samochód figuruje jako przedmiot zabezpieczenia, samo zapewnienie sprzedającego nie wystarcza.
Dochodzi jeszcze ryzyko zajęcia w toku egzekucji. Gdy auto należy do przedsiębiorcy mającego zaległości, wierzyciele mogą próbować skierować egzekucję do składników majątku firmy. To nie zawsze oznacza, że konkretny samochód jest już zajęty, ale poziom ryzyka rośnie. Widać to szczególnie przy sprzedaży aut przez podmioty z problemami płynnościowymi. Dokumenty są wtedy niekompletne, a historia użytkowania robi się dziwnie urwana.
Znaczenie mają też zaległości po stronie firm handlujących autami. Komis, dealer wtórny czy importer mogą sprzedawać samochód, który formalnie nie jest jeszcze całkowicie rozliczony z finansującym albo stanowi element zabezpieczenia szerszego zadłużenia firmy. Taki układ jest trudniejszy do wychwycenia, bo nabywca często widzi profesjonalną sprzedaż i zakłada, że status prawny pojazdu jest uporządkowany. To bywa złudne.
Źródła informacji o statusie prawnym i finansowym samochodu
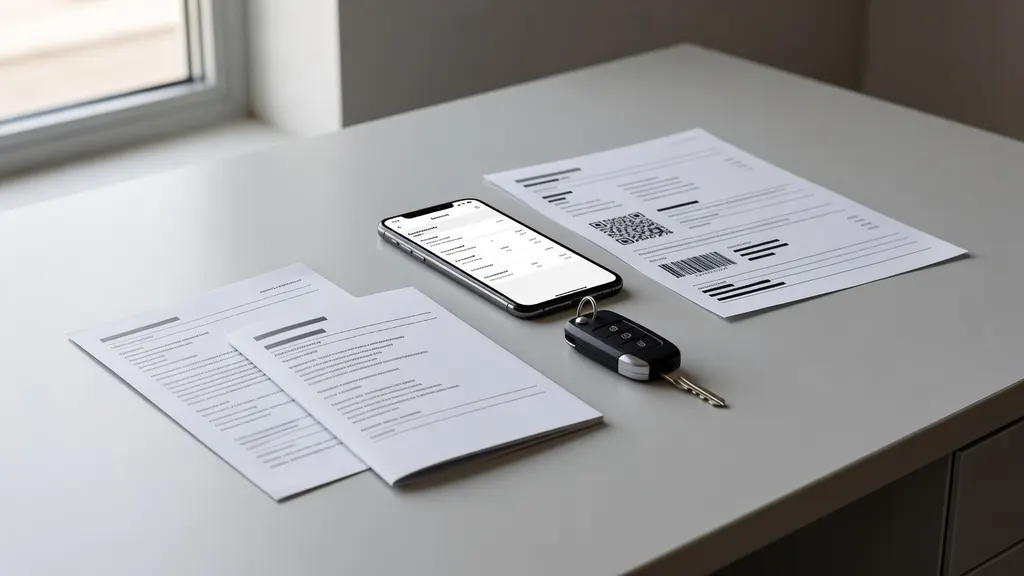
Punktem wyjścia są dokumenty pojazdu. Dowód rejestracyjny, karta pojazdu, jeśli była wydana, umowy sprzedaży, faktury, dokument wykupu z leasingu, potwierdzenie spłaty kredytu, zgoda na wykreślenie zabezpieczenia albo dokument zwolnienia zastawu. Z tych papierów wynikają dane identyfikacyjne i ciąg własności. Bez tego nie da się sensownie sprawdzić auta.
Kluczowe są numer VIN, numer rejestracyjny i dane obecnego właściciela lub podmiotu sprzedającego. Na tej podstawie można zestawić informacje z kilku źródeł: z ewidencji pojazdu, z rejestrów dotyczących zabezpieczeń i z historii własności. Sama zgodność VIN-u na nadwoziu z dokumentami to dopiero początek. W praktyce więcej mówi to, czy wszystkie dane układają się w jedną, spójną historię.
Przydatne są publiczne rejestry i ewidencje, w których można ustalić, czy na pojeździe ustanowiono zastaw rejestrowy albo czy pojawiają się ograniczenia w rozporządzaniu. Do tego dochodzą bazy historii pojazdu, gdzie widać zmiany właścicieli, przebiegi, szkody, a czasem także ślady użytkowania flotowego lub leasingowego. Gdy auto ma za sobą finansowanie, ta informacja często zostawia po sobie ślad w dokumentacji i historii serwisowej.
Najlepszy efekt daje porównanie kilku niezależnych źródeł. Jeśli sprzedający twierdzi, że samochód został wykupiony dwa lata temu, a faktura wykupu jest świeża albo wystawiona na inny podmiot, pojawia się wyraźny zgrzyt. To często właśnie drobne niespójności uruchamiają dalszą weryfikację. I słusznie.
Dokumentacja transakcyjna i sygnały ryzyka po stronie sprzedawcy
Ciągłość własności musi być czytelna. Między pierwszym właścicielem a obecnym sprzedającym nie powinno być luk, niepodpisanych umów, pełnomocnictw bez jasnego zakresu ani faktur wystawionych przez podmiot, który nie pojawia się nigdzie wcześniej. Jeżeli samochód sprzedaje komis, powinno być jasne, czy działa jako właściciel, czy pośrednik. To robi dużą różnicę dla bezpieczeństwa transakcji.
Nieścisłości w historii pojazdu pojawiają się najczęściej przy autach po leasingu i przy sprzedaży „na szybko”. Raz sprzedający mówi o wykupie prywatnym, po chwili pokazuje fakturę na firmę. Innym razem auto miało być użytkowane przez jedną osobę, a z dokumentów wynika, że przewinęły się przez nie trzy podmioty. Takie rzeczy zdarzają się częściej, niż wynikałoby z opisów w ogłoszeniach.
Zakres ryzyka zależy też od tego, kto sprzedaje. Osoba prywatna z kompletną historią dokumentów i potwierdzeniem nabycia ma inną pozycję niż leasingobiorca próbujący zbyć auto przed formalnym wykupem. Firma handlowa z pełną dokumentacją również nie budzi tych samych wątpliwości co mały komis, który nie chce pokazać podstawowych papierów. To widać od razu przy oględzinach.
Sygnałem ostrzegawczym jest presja czasu, nietypowo niska cena i niechęć do okazania pełnej dokumentacji finansowania. Jeśli sprzedający przekonuje, że „wszystko jest czyste”, ale unika konkretnych odpowiedzi o kredycie, leasingu albo poprzednim właścicielu, problem nie dotyczy już stylistyki ogłoszenia. Chodzi o status prawny auta. Krótko mówiąc: brak papierów ma znaczenie.
Zależności między zadłużeniem właściciela, firmy a statusem pojazdu
Prywatne długi właściciela nie muszą wpływać na sytuację samochodu, jeśli auto nie zostało objęte zabezpieczeniem i nie jest składnikiem majątku zajętym w toku egzekucji. Sama informacja, że sprzedający ma zaległości, nie przesądza jeszcze o wadzie prawnej pojazdu. Istotne jest to, czy wierzyciel ma uprawnienie odnoszące się właśnie do tego konkretnego egzemplarza.
W działalności gospodarczej zależność bywa silniejsza. Samochód należący do firmy funkcjonuje jako składnik jej majątku, więc problemy płynnościowe przedsiębiorcy mogą zwiększać ryzyko sporu, zajęcia albo sprzedaży prowadzonej w warunkach pośpiechu. Dotyczy to szczególnie branży transportowej, budowlanej i szeroko rozumianego handlu autami, gdzie finansowanie floty kredytem lub leasingiem jest codziennością.
Trzeba też oddzielić ogólne zadłużenie podmiotu od formalnego obciążenia pojazdu. Firma może mieć wysokie zobowiązania, a samochód pozostaje wolny od zabezpieczeń. Może być też odwrotnie: przedsiębiorstwo działa bez widocznych kłopotów, ale dany egzemplarz nadal figuruje jako przedmiot leasingu albo zastawu. Na rynku wtórnym właśnie ten drugi wariant jest bardziej niebezpieczny, bo długo bywa niewidoczny.
W ostatnich latach szczególne znaczenie mają raty leasingów i kredytów. To one najczęściej generują zaległości narastające miesiąc po miesiącu. Gdy firma zaczyna ciąć koszty, dokumentacja bywa odkładana na później, a sprzedaż auta ma poprawić bieżącą płynność. W praktyce taki samochód często trafia do ogłoszenia szybciej, niż zostanie formalnie uwolniony od wcześniejszego finansowania.
Konsekwencje zakupu samochodu z nieujawnionym obciążeniem
Najpoważniejsze ryzyko to roszczenia banku, leasingodawcy albo innego wierzyciela. Jeżeli ich prawo do pojazdu nadal istnieje, nabywca może zostać wezwany do wydania auta albo uwikłany w spór o skuteczność transakcji. To nie jest abstrakcyjny problem. W praktyce kończy się to często blokadą odsprzedaży i koniecznością wyjaśniania historii auta miesiącami.
Dochodzi ryzyko utraty pojazdu lub spadku jego realnej wartości rynkowej. Samochód obciążony sporem trudno sprzedać, trudniej też finansować i ubezpieczyć w pełnym zakresie, jeśli pojawiają się zastrzeżenia co do własności. W wielu przypadkach kupujący musi ponieść koszty pomocy prawnej, dodatkowych opinii i formalnej korespondencji z finansującym. To szybko przestaje być opłacalny zakup.
Problemy są też czysto praktyczne. Auto objęte sporem potrafi utknąć między użytkowaniem a brakiem możliwości bezpiecznej odsprzedaży. Czasem dochodzi niepewność co do rejestracji, czasem komplikacje przy zmianie polisy lub likwidacji szkody. Im później wychodzi na jaw obciążenie, tym trudniej odzyskać pieniądze i uporządkować stan prawny. To prosta zależność.
Moment wykrycia ma duże znaczenie. Jeśli nieścisłość pojawia się jeszcze przed podpisaniem umowy, transakcję da się zatrzymać bez większych kosztów. Gdy problem wychodzi po zapłacie i przerejestrowaniu, sytuacja staje się dużo bardziej skomplikowana. A wtedy sam fakt, że kupujący działał w dobrej wierze, nie zawsze rozwiązuje sprawę od ręki.
Elementy bezpiecznej oceny auta przed zawarciem umowy
Przed podpisaniem dokumentów powinny zgadzać się podstawowe dane: VIN, numer rejestracyjny, dane właściciela, ciąg nabycia oraz historia finansowania. Jeśli pojazd był kupiony na kredyt, potrzebne jest potwierdzenie jego spłaty i zwolnienia zabezpieczenia. Jeżeli auto pochodzi z leasingu, znaczenie ma dokument wykupu i dowód, że własność przeszła na sprzedającego. Bez tego trudno mówić o zamkniętej historii.
Istotna jest zgodność deklaracji sprzedawcy z dokumentami. Gdy pada informacja o bezwypadkowej historii, a papiery pokazują coś innego, to sygnał ostrzegawczy, ale jeszcze ważniejsza jest rozbieżność w zakresie własności i finansowania. Na rynku używanych aut właśnie ten obszar bywa maskowany najdłużej. Lakier można zmierzyć w godzinę. Stan prawny sprawdza się dłużej.
Duże znaczenie mają pisemne oświadczenia o braku obciążeń i praw osób trzecich. Nie zastępują one weryfikacji, ale porządkują odpowiedzialność sprzedającego i ograniczają pole do późniejszego wypierania się wcześniejszych deklaracji. W praktyce profesjonalni sprzedawcy nie mają z tym problemu. Opór wobec prostego zapisu bywa bardzo wymowny.
Najmocniejszym potwierdzeniem bezpieczeństwa transakcji pozostaje pełna dokumentacja spłaty kredytu, wykupu leasingu albo zwolnienia zastawu. Jeśli takich papierów nie ma, historia auta powinna być traktowana jako niezamknięta. W przypadku podmiotów z widocznymi kłopotami finansowymi ostrożność ma szczególne znaczenie, bo to właśnie tam najczęściej pojawiają się sprzedaże prowadzone pod presją czasu i bez uporządkowanego stanu prawnego.
Na końcu liczy się spójność całości. Dokumenty, rejestry i deklaracje sprzedawcy muszą mówić to samo. Gdy jeden element wyraźnie odstaje, ryzyko rośnie. I wtedy lepiej uznać, że samochód nie został wystarczająco sprawdzony.